Σχεδόν 480 δισεκατομμύρια δολάρια χρηματιστηριακής αξίας χάθηκαν στην Κίνα μέσα σε λιγότερο από τέσσερις μήνες. Στη Νότια Κορέα, οι μαζικές πωλήσεις μετοχών οδήγησαν ακόμη και σε προσωρινή διακοπή των συναλλαγών. Η επενδυτική ευφορία γύρω από την τεχνητή νοημοσύνη δέχεται τα πρώτα σοβαρά πλήγματα, καθώς οι αγορές αρχίζουν να αμφισβητούν αν τα εκατοντάδες δισεκατομμύρια που διοχετεύονται στον κλάδο μπορούν πράγματι να αποδώσουν.
Η τεχνολογία μπορεί να εξελίσσεται, αλλά αυτό δεν σημαίνει ότι κάθε επένδυση είναι κερδοφόρα. Και πίσω από τις εντυπωσιακές αποτιμήσεις διαμορφώνεται ένα οικονομικό σύστημα που στηρίζεται ολοένα περισσότερο στον δανεισμό, στις μελλοντικές υποσχέσεις και σε πανάκριβες ενεργειακές υποδομές.
Η Ασία δείχνει τις πρώτες ρωγμές
Στις 15 Οκτωβρίου, ο νοτιοκορεατικός χρηματιστηριακός δείκτης KOSPI υποχώρησε κατά 7,57%, ενώ ενδοσυνεδριακά οι απώλειες ξεπέρασαν το 9%. Η Samsung Electronics έχασε 9,5% και η SK Hynix 11,1% μέσα σε μία ημέρα, καθώς οι επενδυτές εγκατέλειπαν μαζικά τις τεχνολογικές μετοχές.
Στην Κίνα, ο δείκτης STAR 50, που περιλαμβάνει επιχειρήσεις τεχνολογίας και ημιαγωγών, έχασε περίπου το 40% της αξίας του από τα καλοκαιρινά υψηλά. Σύμφωνα με το Reuters, πριν από την πτώση οι μετοχές που συνδέονται με την τεχνητή νοημοσύνη είχαν φτάσει να αντιπροσωπεύουν το 42% της χρηματιστηριακής κεφαλαιοποίησης της χώρας.
Οι απώλειες δεν αφορούν αποκλειστικά μεγάλους θεσμικούς επενδυτές. Στην Κίνα, εκατομμύρια μικροεπενδυτές είχαν στραφεί στο χρηματιστήριο, αναζητώντας αποδόσεις μετά την κρίση στην αγορά ακινήτων. Τώρα, βρίσκονται εκτεθειμένοι στην υποχώρηση μιας ακόμη αγοράς που υποσχόταν υψηλά κέρδη.
Το παράδοξο είναι ότι η ίδια η τεχνολογική πρόοδος απειλεί τις αποδόσεις. Η ανάπτυξη φθηνότερων κινεζικών τσιπ και μοντέλων τεχνητής νοημοσύνης εντείνει τον ανταγωνισμό και συμπιέζει τα περιθώρια κέρδους. Όσο η τεχνολογία γίνεται προσιτότερη, τόσο δυσκολότερο γίνεται να δικαιολογηθούν οι αποτιμήσεις που βασίστηκαν στην προσδοκία διαρκών υπερκερδών.
Ένας επενδυτικός πυρετός χτισμένος πάνω σε χρέος
Πίσω από τη χρηματιστηριακή ευφορία βρίσκεται ένας μηχανισμός που αρχίζει να ανησυχεί ακόμη και το Διεθνές Νομισματικό Ταμείο.
Στην έκθεση χρηματοπιστωτικής σταθερότητας του Οκτωβρίου, το ΔΝΤ εξέτασε 14 μεγάλες συμφωνίες στον κλάδο της τεχνητής νοημοσύνης. Διαπίστωσε ότι συνδέονται με περίπου 300 δισεκατομμύρια δολάρια μετοχικών επενδύσεων, 650 δισεκατομμύρια χρέους και δεσμεύσεις για μελλοντικά έσοδα ύψους 1,4 τρισεκατομμυρίων.
Ο μηχανισμός έχει μια ιδιαιτερότητα. Μεγάλες εταιρείες επενδύουν σε επιχειρήσεις τεχνητής νοημοσύνης, οι οποίες με τη σειρά τους χρησιμοποιούν μέρος της χρηματοδότησης για να αγοράσουν υπολογιστική ισχύ από τους ίδιους τους επενδυτές τους. Έτσι, το χρήμα κυκλοφορεί μεταξύ αλληλοσυνδεόμενων επιχειρήσεων, δημιουργώντας έσοδα που δεν προέρχονται απαραίτητα από ανεξάρτητη τελική ζήτηση.
Η Alphabet, μητρική της Google, δαπάνησε 51,4 δισεκατομμύρια δολάρια σε επενδύσεις παγίου κεφαλαίου μόνο το τρίτο τρίμηνο του 2026, κυρίως για τεχνολογικές υποδομές. Παρά την υψηλή κερδοφορία της, οι ελεύθερες ταμειακές ροές της ήταν αρνητικές κατά 9,1 δισεκατομμύρια, καθώς οι τεράστιες δαπάνες, η αύξηση αποθεμάτων και μια σημαντική πληρωμή προστίμου πίεσαν τη ρευστότητα.
Το ΔΝΤ προειδοποιεί ότι μια απότομη διόρθωση θα μπορούσε να μεταδοθεί ευρύτερα μέσω του χρέους και των αλληλοεξαρτώμενων επενδύσεων. Ο κίνδυνος δεν είναι μια τεχνολογική αποτυχία, αλλά η πιθανότητα οι πραγματικές αποδόσεις να μην επαρκούν για να στηρίξουν τις οικονομικές υποχρεώσεις που έχουν ήδη δημιουργηθεί.
Οι εταιρείες επενδύουν, τα νοικοκυριά πληρώνουν
Η άλλη πλευρά της επενδυτικής έκρηξης βρίσκεται έξω από τα χρηματιστήρια. Στα δίκτυα ηλεκτρικής ενέργειας και στους λογαριασμούς των καταναλωτών.
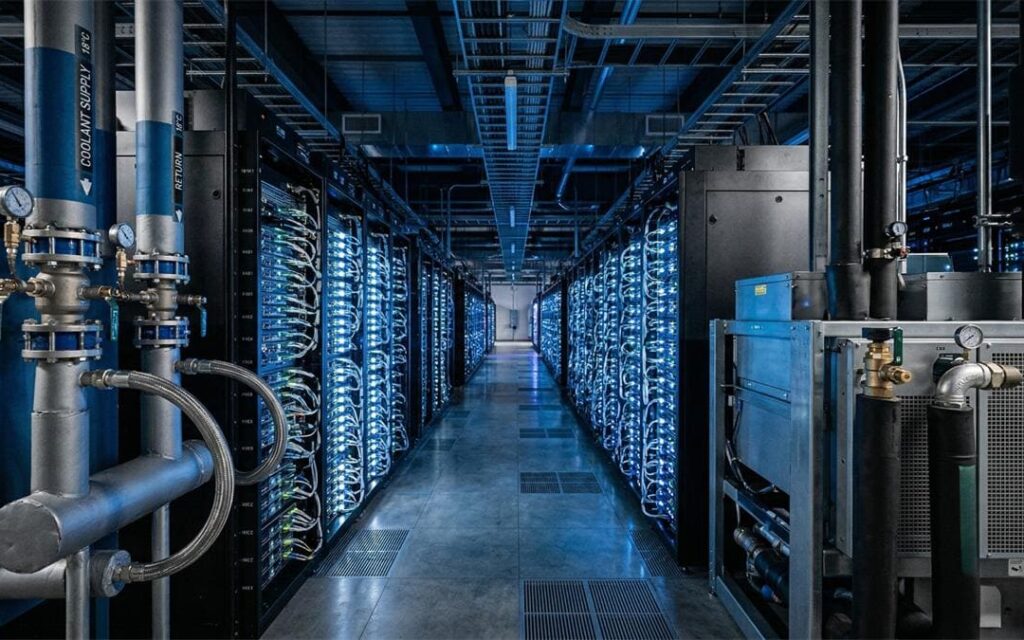
Τα κέντρα δεδομένων απαιτούν τεράστιες ποσότητες ρεύματος, ενώ η ανάπτυξή τους επιβάλλει νέες επενδύσεις σε δίκτυα, υποσταθμούς και παραγωγική ισχύ. Σύμφωνα με τον Διεθνή Οργανισμό Ενέργειας, η παγκόσμια ηλεκτρική τους κατανάλωση αναμένεται να αυξηθεί από 485 τεραβατώρες το 2025 σε περίπου 950 το 2030. Ποιος πληρώνει, όμως, αυτές τις υποδομές;
Μελέτη ερευνητών του MIT, που επικαιροποιήθηκε τον Οκτώβριο του 2026, εξέτασε την εγκατάσταση κέντρων δεδομένων στις ΗΠΑ κατά την περίοδο 2010–2024. Διαπίστωσε ότι η ανάπτυξή τους προκάλεσε, κατά μέσο όρο, αύξηση 2,1% στα οικιακά τιμολόγια ηλεκτρικής ενέργειας. Σε ορισμένες κατηγορίες ιδιωτικών εταιρειών ηλεκτρισμού, η επίδραση ήταν ακόμη μεγαλύτερη.
Με απλά λόγια, η επέκταση μιας εξαιρετικά κερδοφόρας βιομηχανίας μπορεί να επιβαρύνει και ανθρώπους που δεν έχουν καμία οικονομική συμμετοχή σε αυτήν.
Το ζήτημα αφορά άμεσα και την Ελλάδα. Μελέτη της PwC για το υπουργείο Ψηφιακής Διακυβέρνησης καταγράφει επενδυτικό ενδιαφέρον για κέντρα δεδομένων συνολικής ισχύος 1,4 έως 2,2 GW, με περίπου το 65% να συγκεντρώνεται στην Αττική, όπου υπάρχουν ήδη περιορισμοί στη διαθεσιμότητα ηλεκτρικής ισχύος.
Η ίδια μελέτη εκτιμά ότι ανάπτυξη υποδομών ισχύος 1 GW θα μπορούσε να κινητοποιήσει επενδύσεις περίπου 10 δισεκατομμυρίων ευρώ, δημιουργώντας περίπου 1.000 μόνιμες θέσεις εργασίας υψηλής εξειδίκευσης.
Οι επενδύσεις αυτές μπορεί να προσφέρουν τεχνολογικές δυνατότητες και οικονομικά οφέλη. Δεν δικαιολογείται, όμως, να αντιμετωπίζονται ως αυτονόητα επωφελείς χωρίς να αποσαφηνίζεται ποιος θα χρηματοδοτήσει τις αναγκαίες υποδομές και πώς θα κατανεμηθεί το κόστος τους. Η αμερικανική εμπειρία δεν αποδεικνύει ότι τα ελληνικά τιμολόγια θα αυξηθούν, καθιστά όμως το ερώτημα απολύτως συγκεκριμένο.
Η τεχνητή νοημοσύνη δεν είναι μια απάτη επειδή οι μετοχές της υποχωρούν. Μια πραγματική τεχνολογική επανάσταση μπορεί να συνυπάρχει με μια τεράστια επενδυτική φούσκα. Το έχουμε ξαναδεί στην ιστορία.
Εκείνο που δεν μπορεί να θεωρείται αυτονόητο είναι να ιδιωτικοποιούνται τα προσδοκώμενα κέρδη, ενώ μέρος του κόστους μεταφέρεται στην κοινωνία. Οι επενδυτές έχουν επιλέξει να αναλάβουν το ρίσκο. Οι πολίτες, όμως, δεν ρωτήθηκαν αν θέλουν να συμμετάσχουν στον λογαριασμό.